Zippi Crédito do autônomo

- 14.38K Avaliações
- 4,5
- Downloads
- 1.000.000+
Nossa opinião sobre Zippi Crédito do autônomo no Appgk
Quando o caixa aperta entre uma compra de material e o pagamento de um cliente, ter acesso a crédito pode fazer diferença — desde que a parcela caiba no ritmo do negócio. É nesse problema específico que o Zippi Crédito do autônomo tenta ajudar: a proposta é oferecer crédito ligado ao Pix com uma frequência semanal, pensado para quem trabalha por conta própria e precisa manter a operação andando.
Minha impressão é que vale avaliar o aplicativo menos como uma solução financeira completa e mais como uma ferramenta de fôlego para o capital de giro. Essa distinção importa: crédito frequente pode ajudar a aproveitar uma oportunidade ou cobrir um intervalo curto, mas também exige disciplina para não transformar uma semana fraca em uma sequência de compromissos difíceis de administrar.
Crédito semanal para lidar com o ritmo do trabalho autônomo
O que muda quando o crédito acompanha o Pix
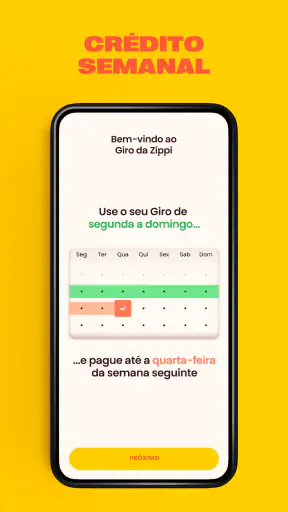
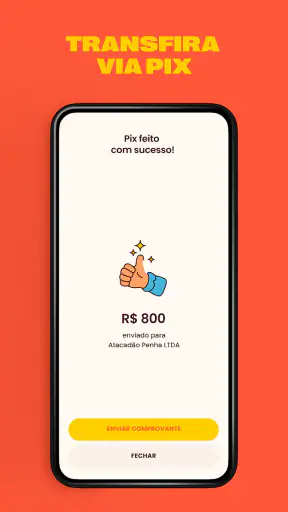
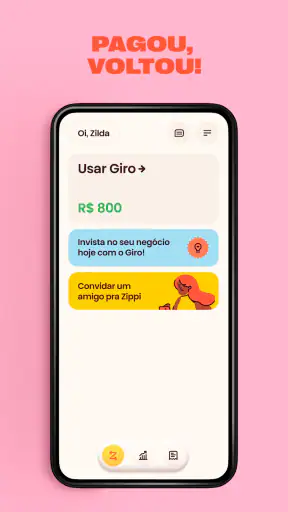
O ponto central do Zippi é aproximar o acesso ao crédito da rotina de quem recebe e movimenta dinheiro pelo Pix. Em vez de pensar apenas em um empréstimo tradicional, de valor único e distante das tarefas do dia a dia, a ideia é contar com crédito semanal para impulsionar o negócio. Na prática, isso conversa com profissionais cuja necessidade não aparece só uma vez: comprar insumos, repor mercadoria ou cobrir um intervalo entre despesas e recebimentos.
Essa proposta pode ser útil justamente porque muitos negócios pequenos não têm um departamento financeiro separando capital pessoal e capital de trabalho. Quem vende comida, presta serviços ou revende produtos costuma decidir compras e pagamentos no meio de uma jornada corrida. Um recurso associado ao Pix pode parecer mais familiar nesse contexto, mas não elimina a necessidade de conferir cada condição antes de usar o crédito.
Eu trataria a frequência semanal como uma característica para planejar, não como um convite a tomar crédito toda semana. Se a entrada de dinheiro varia, um compromisso recorrente pode pesar mais do que parece quando a semana começa. O benefício real está em ter uma alternativa para uma necessidade concreta, não em incorporar dívida ao funcionamento normal do negócio sem calcular o retorno.
Como encaixar o recurso no fluxo de caixa
Um jeito prudente de usar a proposta é começar pelo destino do dinheiro. Antes de solicitar crédito, eu anotaria o que precisa ser pago, quanto aquela despesa deve ajudar a produzir e em que momento espero recuperar o valor. Se o dinheiro for para comprar ingredientes que permitem aceitar encomendas já combinadas, há uma relação mais clara entre o crédito e a receita futura. Se for apenas para cobrir gastos sem uma previsão de entrada, o risco é maior.
Também ajuda separar três coisas que costumam se misturar: dinheiro recebido de clientes, dinheiro destinado a custos do negócio e dinheiro disponível para despesas pessoais. Mesmo uma anotação simples, feita no celular ou em um caderno, permite enxergar se o crédito está financiando uma atividade que se paga ou apenas empurrando uma conta para a semana seguinte. O aplicativo não substitui esse controle; ele pode ser parte dele.
Eu faria ainda uma checagem antes de confirmar qualquer operação: valor total a devolver, datas, eventuais custos e o efeito de uma semana com vendas abaixo do esperado. Não basta comparar o valor liberado com o saldo que aparece naquele momento. O teste mais útil é imaginar que o recebimento esperado atrase ou seja menor e perguntar se ainda será possível cumprir os compromissos sem recorrer a outro crédito.
Esse cuidado é especialmente importante porque a palavra “semanal” pode ser interpretada de maneiras diferentes por cada pessoa. Para alguns, a cadência combina com vendas frequentes; para outros, cria mais datas para acompanhar e mais pressão sobre o caixa. Eu confirmaria no próprio aplicativo as condições apresentadas para cada oferta, em vez de presumir que o valor, o prazo ou o custo serão iguais em todas as situações.
O melhor de Zippi Crédito do autônomo
O que você deve saber sobre Zippi Crédito do autônomo
Um cenário em que a ideia faz sentido
Imagine uma pessoa que prepara marmitas por encomenda. No começo da semana, recebe pedidos para os dias seguintes, mas precisa comprar embalagens e ingredientes antes de receber todo o dinheiro das vendas. Se uma compra pontual permitir atender encomendas que já estão confirmadas, o crédito pode ajudar a atravessar esse intervalo. Nesse caso, o uso tem uma finalidade definida e uma forma razoável de avaliar se deu certo: comparar o custo da operação com o resultado das vendas atendidas.
O cenário muda quando a compra serve apenas para montar estoque sem demanda clara. Produtos podem encalhar, a procura pode variar e o dinheiro reservado para devolver o crédito talvez não esteja disponível quando necessário. Por isso, eu evitaria usar o recurso para “aproveitar uma oportunidade” sem fazer as contas ou sem saber como o estoque será vendido.
Outra situação plausível é a de um profissional autônomo que precisa pagar um insumo antes de concluir um serviço. Se a contratação já está acertada e o material é indispensável, o crédito pode evitar que a falta de caixa interrompa o trabalho. Ainda assim, o valor precisa caber no resultado esperado. Se o cliente costuma pagar com atraso, essa diferença entre a data do gasto e a data real do recebimento deve entrar no planejamento.
O que conferir antes de depender do crédito
Nem todo crédito aparece nas mesmas condições para toda pessoa, e é importante não construir o orçamento contando com uma liberação que ainda não foi confirmada. Eu começaria entendendo o que está disponível na tela, qual é o custo completo e quando cada obrigação vence. Se a oferta não combina com a data em que o negócio costuma receber, talvez seja melhor renegociar o prazo com um fornecedor ou aguardar uma entrada prevista.
Não quer ler a avaliação completa?
Também vale observar a diferença entre um crédito para capital de giro e uma reserva de emergência. O primeiro tem uma finalidade produtiva e deve estar relacionado a uma atividade do negócio. A segunda serve para lidar com imprevistos sem depender de uma nova dívida. Usar crédito semanal como substituto permanente de reserva pode deixar o trabalhador vulnerável justamente quando vendas e recebimentos caem ao mesmo tempo.
Para acompanhar o efeito, eu registraria cada uso em uma linha: motivo, valor, data de devolução e resultado esperado. Depois, compararia o previsto com o que de fato entrou. Esse hábito simples ajuda a descobrir se o crédito está financiando compras rentáveis, cobrindo atrasos recorrentes ou mascarando um problema de preço e margem. É uma leitura que não depende de recursos sofisticados e torna a próxima decisão menos impulsiva.
Capturas de tela
Onde estão os principais limites
O maior trade-off é que acesso mais próximo da rotina também pode tornar mais fácil recorrer ao crédito sem uma pausa para pensar. Uma despesa pequena parece inofensiva isoladamente, mas várias decisões seguidas podem apertar o caixa. Eu não usaria a conveniência do Pix como argumento suficiente para contratar: rapidez na movimentação não significa que o custo seja baixo nem que o prazo seja adequado.
Há ainda uma diferença entre faturamento e dinheiro disponível. Um autônomo pode ter serviços vendidos e, mesmo assim, não ter saldo livre naquela semana porque precisa pagar transporte, aluguel de equipamento, fornecedores ou outras despesas. Se a renda é irregular, a devolução em um ritmo curto pode ser desconfortável. Nesse caso, uma linha de crédito com vencimentos mais alinhados ao ciclo do negócio, ou uma negociação direta com o fornecedor, pode fazer mais sentido.
Para organizar despesas pessoais, acompanhar investimentos ou controlar várias contas, eu não escolheria o Zippi como ferramenta principal apenas por ser um aplicativo de finanças. Seu foco mais evidente é o crédito para apoiar a atividade autônoma. Quem busca um orçamento detalhado ou uma visão ampla de toda a vida financeira deve procurar uma solução feita para esse acompanhamento, mantendo o crédito separado da tarefa de controle.
Também não é a escolha certa para quem já está usando empréstimos para pagar outros empréstimos. Nessa situação, um novo acesso a crédito pode aumentar a pressão sem resolver a causa do desequilíbrio. Antes de contratar, vale listar as dívidas existentes, os vencimentos e as entradas realistas. Se a conta não fecha sem uma nova operação, o passo mais seguro é buscar orientação financeira ou renegociar compromissos, não presumir que mais crédito resolverá o problema.
Para quem pode valer a pena
O app pode interessar a quem trabalha por conta própria, movimenta o negócio pelo Pix e enfrenta necessidades pontuais de capital de giro. A frequência semanal pode combinar com atividades de vendas recorrentes, desde que o usuário consiga prever entradas e separar o dinheiro destinado à devolução. Eu vejo mais valor quando existe um uso claro e uma possibilidade concreta de recuperar o gasto com a atividade financiada.
Já quem tem renda muito imprevisível, não sabe quanto sobra depois das despesas ou costuma misturar dinheiro pessoal e profissional precisa resolver esse controle antes de depender de crédito frequente. Não é necessário ter uma contabilidade elaborada para começar, mas é importante conhecer os custos essenciais e entender quando o dinheiro costuma entrar. Sem isso, fica difícil distinguir uma ponte de curto prazo de uma dívida que se renova por falta de caixa.
Como aplicativo de finanças desenvolvido pela Zippi, ele é gratuito para instalar, tem classificação livre e funciona em dispositivos com Android a partir da versão 9. A versão atual é a 1.2.14. Sua média é de 4,5, com cerca de 22 mil avaliações e mais de um milhão de instalações; esses números mostram que existe interesse amplo, mas não dizem se uma oferta específica será adequada para cada negócio. Eu usaria a popularidade como contexto, não como substituto para comparar custos e condições.
Minha conclusão sobre a proposta
O que torna o Zippi interessante é a tentativa de aproximar crédito e rotina de trabalho autônomo, com uma cadência semanal associada ao Pix. Para alguém que precisa pagar uma despesa produtiva antes de receber por um serviço ou por vendas já planejadas, essa proposta pode ser prática. Para quem procura uma solução de orçamento, uma reserva ou um empréstimo sem necessidade de acompanhamento próximo, ela não deve ser confundida com essas alternativas.
Minha recomendação é experimentar com cautela: defina antes o uso do dinheiro, confirme o custo e o calendário de devolução e faça uma conta que continue possível mesmo se a receita atrasar. Se o crédito financiar uma atividade com retorno previsível e couber no fluxo de caixa, pode cumprir bem seu papel de ponte. Se a ideia for tapar déficits recorrentes ou pagar despesas sem perspectiva de recuperação, eu escolheria outro caminho. O melhor uso é pontual, planejado e ligado a uma necessidade real do negócio.
Perguntas frequentes sobre Zippi Crédito do autônomo
O que é o Zippi Crédito do Autônomo?
O Zippi é um aplicativo brasileiro voltado principalmente a trabalhadores autônomos e pequenos empreendedores que buscam acesso a crédito para organizar o caixa ou cobrir despesas do trabalho. A disponibilidade de ofertas e as condições podem variar conforme a análise de cada pessoa. Antes de solicitar, confira no app quem concede o crédito, o valor liberado, o prazo, os juros e o Custo Efetivo Total (CET).
Quem pode solicitar crédito pelo Zippi?
O serviço é direcionado a autônomos, mas isso não significa que toda solicitação será aprovada. A elegibilidade pode depender de critérios como dados cadastrais, capacidade de pagamento e análise de crédito, além das regras vigentes do produto. Leia os requisitos apresentados no aplicativo e informe seus dados corretamente. Se uma oferta não aparecer para você, isso não garante que ela estará disponível após uma nova tentativa.
Quais são os juros, taxas e prazos do crédito Zippi?
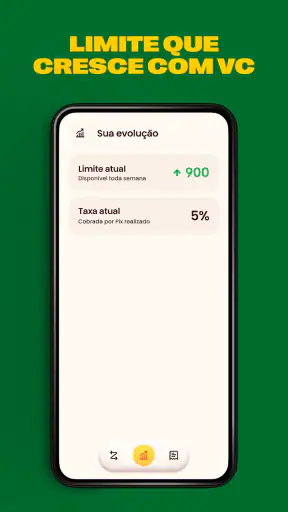
Juros, tarifas, valores disponíveis e prazos podem mudar de acordo com a oferta e o perfil analisado, portanto não é seguro presumir uma taxa única para todos os usuários. Antes de confirmar a contratação, examine o CET, o total a pagar, as datas de vencimento e possíveis encargos por atraso. Compare essas condições com outras opções e só aceite uma parcela que caiba no seu orçamento.
É seguro informar meus dados pessoais e bancários no Zippi?
Como em qualquer serviço financeiro, vale conferir se você está usando o aplicativo oficial, verificar a política de privacidade e entender por que cada dado é solicitado. Baixe o app pela loja oficial do seu celular e não compartilhe senhas, códigos de verificação ou informações de acesso com terceiros. Em caso de dúvida sobre coleta de dados, segurança ou uso das informações, consulte os canais oficiais do Zippi antes de prosseguir.
Como baixar o Zippi e o que fazer se eu tiver problemas com a solicitação?
Procure o Zippi Crédito do Autônomo na loja oficial do Android ou iOS e confirme o nome do desenvolvedor antes de instalar; disponibilidade e compatibilidade podem variar conforme o aparelho e a região. Depois, siga as instruções do app para cadastro e análise. Se houver erro, demora, dúvida sobre uma oferta ou dificuldade para pagar, use os canais oficiais de atendimento e guarde comprovantes e comunicações relevantes.